
COMPRAR UNA VIVIENDA EN ARGENTINA: VALORES Y EL LUGAR DEL CRÉDITO HIPOTECARIO
Con propiedades que parten una mediana de US$ 115.000, acceder a un inmueble exige combinar ahorro, ingresos y alternativas de financiamiento. Comprar una propiedad continúa siendo una de las decisiones económicas más importantes para un hogar. Sin embargo, en el escenario actual, la dificultad no pasa únicamente por encontrar un inmueble adecuado, sino por determinar hasta dónde puede llegar el presupuesto y qué esfuerzo implica concretar la operación.
El mercado inmobiliario atraviesa una etapa de mayor movimiento después de varios años marcados por restricciones y una menor actividad. La recuperación de las operaciones volvió a poner a la compra de propiedades entre las alternativas consideradas por distintos perfiles de compradores, aunque el aumento de las transacciones no significa que el acceso se haya vuelto sencillo.
En la Ciudad de Buenos Aires, durante agosto de 2026 se registraron 6.055 escrituras de compraventa, según el Colegio de Escribanos porteño. Si bien el número representó una baja interanual del 4,9%, en los primeros ocho meses del año se acumularon 41.583 operaciones. El volumen muestra que existe movimiento en el mercado, pero también que la actividad inmobiliaria debe analizarse junto con las posibilidades económicas de quienes buscan comprar.
La distancia entre una propiedad disponible y una accesible puede ser considerable. Para una familia, el precio final no es una cifra aislada, debe compararse con los ingresos, el ahorro acumulado y la capacidad de afrontar el esfuerzo económico que supone una adquisición de largo plazo. Por eso, conocer cuánto valen los inmuebles resulta apenas el primer paso para entender las posibilidades reales de acceso.
A esto se suma la situación habitacional de una parte importante de la población. De acuerdo con datos relevados por la Asociación Civil por la Igualdad y la Justicia a partir de la Encuesta Permanente de Hogares, el 18,4% de los hogares de los principales aglomerados urbanos estaba compuesto por inquilinos durante el primer trimestre de 2026. Entre las personas de 30 a 45 años, el porcentaje ascendía al 25,6%, una franja en la que la búsqueda de una vivienda propia adquiere especial relevancia.
Estos datos permiten observar una realidad con dos caras: por un lado, el mercado registra un nivel significativo de operaciones; por otro, una parte de los hogares continúa enfrentando dificultades para transformar la intención de compra en una posibilidad concreta. La diferencia entre ambas situaciones obliga a mirar con mayor detalle cuánto cuestan las propiedades y qué representa ese valor frente a los ingresos.
En ese contexto, analizar los precios según el tipo de inmueble y la ubicación permite dimensionar mejor las alternativas disponibles. Las diferencias entre provincias, ciudades y características de las propiedades son amplias, por lo que no existe un único valor que permita definir cuánto cuesta comprar en el país. La relación entre esos precios y la capacidad económica de los compradores será, en definitiva, la que determine el verdadero alcance del mercado.
El valor de las propiedades y la brecha frente a los ingresos La percepción de quienes participan diariamente del mercado inmobiliario muestra que el comprador cambió su manera de analizar una operación. Ya no alcanza con encontrar una propiedad que responda a determinadas necesidades: la forma de pago, la ubicación, el potencial de renta y las posibilidades de revalorización adquieren un peso cada vez mayor.
“Hemos venido observando que, durante 2025 y especialmente en 2026, el comprador se volvió mucho más analítico al momento de tomar una decisión inmobiliaria. Hoy no evalúa solamente el valor de una propiedad, sino también la forma de pago, los plazos de entrega, la ubicación, la posibilidad de generar renta y el potencial de revalorización”, explicó Ayelén Díaz, del área comercial de Miralejos.
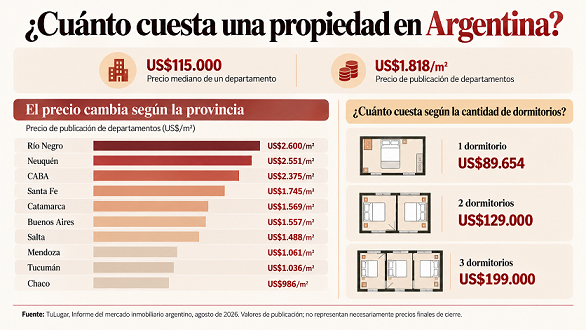
Los precios permiten dimensionar por qué esa evaluación se volvió más compleja. Un informe de TuLugar, elaborado sobre más de 850.000 propiedades después de un proceso de depuración y publicado en agosto de 2026, ubicó en US$1.818 el precio de publicación por metro cuadrado de los departamentos en Argentina y estableció una mediana de US$115.000 para este tipo de propiedad.
Sin embargo, el promedio nacional oculta diferencias importantes entre las distintas jurisdicciones. Según el mapa de precios de TuLugar, Río Negro presenta la mediana residencial más elevada, con unos US$ 2.600 por metro cuadrado, seguida por Neuquén, con US$ 2.551, y la Ciudad de Buenos Aires, con US$ 2.375. En un segundo grupo aparecen Santa Fe, con US$ 1.745; Catamarca, con US$ 1.569; Buenos Aires, con US$ 1.557; y Salta, con US$1.488 por metro cuadrado.
En el otro extremo, los valores son considerablemente menores. Mendoza registra una mediana de US$1.061 por metro cuadrado; Tucumán, US$ 1.036; Chaco, US$ 986; mientras que San Juan alcanza US$ 1.181, Santa Cruz US$ 1.141 y Santiago del Estero US$ 1.211. La dispersión muestra que la ubicación continúa siendo uno de los principales factores para determinar cuánto capital necesita un comprador, incluso antes de considerar el tamaño y las características del inmueble.
La diferencia también aparece cuando se analiza el tipo de propiedad. Un departamento de un dormitorio presenta una mediana cercana a US$ 89.654, mientras que para uno de dos dormitorios el valor asciende a US$ 129.000 y para tres dormitorios llega a US$ 199.000.
De esta manera, tanto la provincia como la cantidad de ambientes modifican sustancialmente el presupuesto necesario para acceder a una propiedad. Es importante señalar que el relevamiento se construye a partir de propiedades publicadas y monitoreadas de forma continua, por lo que no representa necesariamente el monto final de las operaciones.
Los datos del Colegio de Escribanos de CABA permiten complementar esa mirada. En agosto, el monto promedio de las operaciones escrituradas fue de $ 181,4 millones, equivalente a unos US$ 119.270 según el tipo de cambio utilizado por la entidad. El valor promedio en pesos aumentó 10,3 % frente al mismo mes del año anterior, mientras que medido en dólares registró una baja del 2,7 %.
A partir de esto, la comparación con los ingresos permite observar con mayor claridad la magnitud del esfuerzo. El RIPTE correspondiente a julio de 2026 fue de $ 1.946.028, mientras que el ingreso promedio proveniente de la ocupación principal informado a partir de los datos de INDEC para el segundo trimestre fue de alrededor de $ 1,13 millones. Si se toma como referencia la mediana de US$ 115.000 de TuLugar y el tipo de cambio minorista promedio informado por el Banco Central a comienzos de octubre, la propiedad equivaldría a unos $177,5 millones.
En términos puramente teóricos, ese monto representa alrededor de 91 remuneraciones mensuales equivalentes al RIPTE de julio. Si se lo compara con el ingreso promedio de la ocupación principal, la relación supera las 157 remuneraciones. No significa que una persona deba ahorrar el 100 % de su salario durante esa cantidad de meses, sino que permite dimensionar la distancia entre el valor de una propiedad y los ingresos laborales de referencia.
La evolución de los salarios es otra pieza de la ecuación. Según el Índice de Salarios del INDEC, en julio de 2026 las remuneraciones aumentaron 2,8 % respecto del mes anterior y acumularon una suba del 36,2 % interanual. El dato muestra una mejora nominal de los ingresos, pero el acceso a una propiedad depende de cómo esa evolución se combina con los precios inmobiliarios, el ahorro acumulado y las condiciones de financiamiento.
El financiamiento vuelve a escena, pero con nuevas condiciones
El crédito hipotecario volvió, aunque su recuperación todavía presenta matices. Entre 2024 y el primer semestre de 2026, alrededor de 65.000 familias accedieron a un préstamo hipotecario, según datos del Banco Central. La cifra marca un cambio respecto de los años en los que esta herramienta tuvo una participación muy reducida en las decisiones de compra, aunque el acceso continúa condicionado por los ingresos, el ahorro disponible y los requisitos de cada entidad.
La evolución de los préstamos bancarios confirma esa recuperación. El BCRA informó que los préstamos con garantía real continuaron creciendo durante julio de 2026 y señaló que, en abril, se incorporaron unos 1.534 nuevos deudores hipotecarios al sistema financiero. Más del 95 % de esos préstamos fueron otorgados bajo modalidad UVA, una característica central del mercado actual.
La demanda y las condiciones de acceso muestran, además, que la recuperación todavía es selectiva. La Encuesta de Condiciones Crediticias del BCRA correspondiente al segundo trimestre de 2026 indicó que los estándares de aprobación de las líneas hipotecarias no registraron cambios significativos durante ese período. Para el trimestre siguiente, los bancos anticipaban estabilidad en las condiciones, mientras esperaban una mayor demanda de crédito por parte de los hogares.
En esa línea, el Banco Central busca ampliar los recursos destinados a la primera vivienda. En agosto destacó un programa que contempla hasta $ 2 billones en depósitos a plazo fijo UVA con fondos del Fondo de Garantía de Sustentabilidad, que deberán ser canalizados por las entidades hacia créditos destinados a la adquisición de primera vivienda.
Para los compradores, el cambio principal está en la forma de plantear la operación. Ya no necesariamente se trata de reunir el valor completo de una propiedad, sino de determinar cuánto capital propio se necesita, qué porcentaje puede financiarse y qué cuota puede sostener el hogar. En una propiedad de US$ 115.000, por ejemplo, financiar una parte puede reducir significativamente el ahorro inicial requerido, aunque implica asumir una obligación de largo plazo.
El escenario de 2026 muestra así un mercado hipotecario más activo que en años anteriores, pero todavía selectivo. El financiamiento volvió a estar disponible y decenas de miles de familias ya accedieron a él, aunque las condiciones de ingreso y endeudamiento siguen funcionando como filtros. Para quienes cuentan con ahorros e ingresos suficientes, el crédito puede acortar el camino hacia la propiedad; para el resto, la distancia entre los precios inmobiliarios y los salarios continúa siendo el principal desafío.
Katiuska Serrano Redactora de contenidos de Pórtico 8


